Domain festgeld-anbieter.de kaufen?
Wir ziehen mit dem Projekt
festgeld-anbieter.de um.
Sind Sie am Kauf der Domain
festgeld-anbieter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festgeld-anbieter.de kaufen?
Was ist die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein staatliches System, das darauf abzielt, die Einlagen von Bankkunden im Falle einer Insolvenz der Bank zu schützen. In Deutschland beträgt die gesetzliche Einlagensicherung pro Kunde und Bank bis zu 100.000 Euro. Dies bedeutet, dass im Falle einer Bankenpleite jeder Kunde bis zu diesem Betrag entschädigt wird. Die Einlagensicherung soll das Vertrauen der Kunden in das Bankensystem stärken und die Stabilität des Finanzsystems gewährleisten. Es ist wichtig zu beachten, dass die gesetzliche Einlagensicherung nur für Banken gilt, die Mitglied in einem Einlagensicherungsfonds sind. **
Wie funktioniert die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein System, das darauf abzielt, das Geld der Einleger in Banken zu schützen. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Diese Höhe variiert je nach Land und beträgt in der EU in der Regel 100.000 Euro pro Einleger und Bank. Die Einlagensicherung funktioniert, indem die Banken Beiträge an einen Einlagensicherungsfonds zahlen, aus dem im Ernstfall Entschädigungszahlungen an die Einleger geleistet werden. Dadurch soll das Vertrauen in das Bankensystem gestärkt werden und die Stabilität des Finanzsystems gewährleistet werden. **

Ähnliche Suchbegriffe für Gesetzliche
Top-Angebote
Produkte zum Begriff Gesetzliche:
-
Sozialgesetzbuch V (SGB V), Gesetzliche, Fachbücher von Rolf Schuler, Andreas HänleinDas Sozialgesetzbuch V (SGB V) ist ein umfassendes Fachbuch, das sich mit den wesentlichen Aspekten der gesetzlichen Krankenversicherung in Deutschland befasst. Die Neuauflage bietet eine detaillierte Analyse der jüngsten Reformen, die bedeutende Änderungen im deutschen Gesundheitssystem mit sich bringen. Dazu gehören unter anderem das Hospiz- und Palliativgesetz, das Krankenhausstrukturgesetz sowie das E-Health-Gesetz. Diese Reformen betreffen zahlreiche Akteure im Gesundheitswesen und sind von grosser Relevanz für die Leistungserbringung und die Rechte der Versicherten. Der Kommentar von Andreas Hänlein und Rolf Schuler erläutert die komplexen Regelungen und bietet praxisnahe Informationen, die für Fachleute und Interessierte von Bedeutung sind. Die klare Struktur und die fundierte Analyse der Reformen machen dieses Buch zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Bereich der gesetzlichen Krankenversicherung auseinandersetzen.148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesetzliche Ehegattenvertretung als Teil der Reform des Vormundschafts- und Betreuungsrecht, Fachbücher von Bianca PaarDeutsch. Mit der im Jahr 2021 verabschiedeten Reform des Vormundschafts- und Betreuungsrechts wurde in Deutschland erstmals ein gesetzliches Vertretungsrecht für den Gesundheitsbereich unter Ehegatten eingeführt. In Österreich und der Schweiz gibt es vergleichbare gesetzliche Angehörigenvertretungsrechte bereits seit vielen Jahren. Die Autorin vergleicht die Institute in Deutschland, Österreich und der Schweiz miteinander und stellt die Gemeinsamkeiten und Unterschiede der Vertretungsrechte heraus. Darüber hinaus prüft die Autorin die Verfassungskonformität der in Deutschland neu eingeführten Regelung sowie deren Vereinbarkeit mit den Vorgaben des Übereinkommens über die Rechte von Menschen mit Behinderungen der Vereinten Nationen. Dabei kommt die Autorin zu dem Ergebnis, dass das gesetzliche Ehegattenvertretungsrecht sowohl mit dem in den Grundrechten verankerten körperlichen Selbstbestimmungsrecht des vertretenen Ehegatten als auch mit den Vorgaben der UN-BRK unvereinbar ist. Englisch. Der rechtliche Vertretungsanspruch zwischen Ehegatten als Teil der Reform im Vergleich zu den gesetzlichen Vertretungsrechten von Angehörigen in Österreich und der Schweiz: Die Autorin vergleicht das neu eingeführte gesetzliche Vertretungsrecht für Gesundheitsangelegenheiten zwischen Ehegatten in Deutschland mit der im Jahr 2021 verabschiedeten Reform des Vormundschafts- und Betreuungsrechts sowie mit den entsprechenden gesetzlichen Vertretungsrechten von Angehörigen in Österreich und der Schweiz. Sie untersucht zudem kritisch die neu eingeführte Regelung und erklärt sie für unvereinbar mit dem verfassungsmässigen Recht auf Selbstbestimmung und den Anforderungen der UN-Behindertenrechtskonvention.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
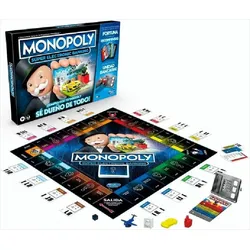
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,93 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Wie sicher ist die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist in der Regel eine verlässliche Absicherung für Bankkunden, da sie in vielen Ländern gesetzlich vorgeschrieben ist. Sie schützt Einlagen bis zu einem bestimmten Betrag im Falle einer Bankeninsolvenz. Allerdings kann die Höhe des geschützten Betrags je nach Land variieren und in einigen Fällen möglicherweise nicht ausreichen, um alle Einlagen zu decken. Es ist daher ratsam, sich über die genauen Bedingungen und Grenzen der gesetzlichen Einlagensicherung in seinem Land zu informieren und gegebenenfalls zusätzliche Maßnahmen zur Risikominimierung zu ergreifen. **
-
Wie hoch ist die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung beträgt in der Regel 100.000 Euro pro Kunde und Bank. Das bedeutet, dass im Falle einer Insolvenz einer Bank jeder Kunde bis zu diesem Betrag sein Geld zurückbekommt. Diese Sicherung soll das Vertrauen der Sparer in das Bankensystem stärken und sie vor Verlusten schützen. Es gibt jedoch auch Länder, in denen die gesetzliche Einlagensicherung über 100.000 Euro pro Kunde liegt, wie zum Beispiel in Deutschland, wo sie bis zu 20% des haftenden Eigenkapitals der Bank beträgt. Es ist wichtig, sich über die genauen Regelungen in dem jeweiligen Land zu informieren, um zu wissen, wie hoch die Einlagensicherung im Ernstfall ist. **
-
Wie lange ist gesetzliche Kündigungsfrist?
Die gesetzliche Kündigungsfrist hängt von verschiedenen Faktoren ab, wie zum Beispiel der Dauer des Arbeitsverhältnisses und dem Tarifvertrag. In der Regel beträgt die gesetzliche Kündigungsfrist jedoch vier Wochen zum 15. oder zum Ende eines Kalendermonats. Bei einer längeren Betriebszugehörigkeit kann die Kündigungsfrist entsprechend länger sein. Es ist wichtig, sich über die genauen Kündigungsfristen im Arbeitsvertrag oder im Tarifvertrag zu informieren, um sicherzustellen, dass man die gesetzlichen Vorgaben einhält. In einigen Fällen kann auch eine verkürzte Kündigungsfrist vereinbart werden, dies muss jedoch schriftlich festgehalten werden. **
-
Kann Arbeitgeber gesetzliche Kündigungsfrist verkürzen?
Kann Arbeitgeber gesetzliche Kündigungsfrist verkürzen? In Deutschland ist es grundsätzlich möglich, dass Arbeitgeber und Arbeitnehmer individuelle Regelungen zur Kündigungsfrist im Arbeitsvertrag vereinbaren. Allerdings dürfen diese Vereinbarungen nicht einseitig zu Ungunsten des Arbeitnehmers abweichen und müssen den gesetzlichen Mindeststandards entsprechen. Es ist wichtig, dass Arbeitnehmer ihre Rechte kennen und im Zweifelsfall rechtlichen Rat einholen, um sicherzustellen, dass ihre Interessen gewahrt bleiben. Letztendlich sollte jede Vertragsänderung im Arbeitsverhältnis im beiderseitigen Einvernehmen und unter Berücksichtigung der gesetzlichen Vorgaben erfolgen. **


Wie lautet die gesetzliche Kündigungsfrist?
Die gesetzliche Kündigungsfrist hängt von verschiedenen Faktoren ab, wie zum Beispiel der Dauer des Arbeitsverhältnisses und dem Tarifvertrag, der für das Arbeitsverhältnis gilt. In der Regel beträgt die gesetzliche Kündigungsfrist jedoch vier Wochen zum 15. oder zum Ende eines Kalendermonats. Bei einer längeren Betriebszugehörigkeit kann sich die Kündigungsfrist entsprechend verlängern. Es ist wichtig, im Arbeitsvertrag oder im Tarifvertrag nachzuschauen, um die genaue Kündigungsfrist für das jeweilige Arbeitsverhältnis zu erfahren. **
Was ist die gesetzliche Kündigungsfrist?
Die gesetzliche Kündigungsfrist bezieht sich auf den Zeitraum, den Arbeitgeber oder Arbeitnehmer einhalten müssen, um ein Arbeitsverhältnis zu beenden. In Deutschland beträgt die gesetzliche Kündigungsfrist in der Regel vier Wochen zum 15. oder zum Monatsende. Für langjährige Mitarbeiter können längere Kündigungsfristen gelten, die im Arbeitsvertrag oder im Tarifvertrag festgelegt sind. Es ist wichtig, die jeweiligen Regelungen im Arbeitsvertrag oder Tarifvertrag zu prüfen, da diese von der gesetzlichen Kündigungsfrist abweichen können. Bei einer fristlosen Kündigung entfällt die gesetzliche Kündigungsfrist, da das Arbeitsverhältnis sofort beendet wird. **
Top-Angebote
Produkte zum Begriff Gesetzliche:
-
Gesetzliche Vertretung im BGB, Fachbücher von Claus-Henrik HornEin neues gesetzliches Vertretungsrecht im BGB. Mit der Reform des Vormundschafts- und Betreuungsrechts findet die grösste Reform des gesetzlichen Vertretungsrechts seit Inkrafttreten des BGB statt. 131 Paragrafen werden durch 113 neue Paragrafen ersetzt, weitere grundlegend geändert sowie eine gänzlich neue Notvertretung unter Ehegatten geschaffen. Alle mit Verträgen, Erklärungen und Genehmigungen befassten Anwält:innen, Notar:innen, Rechtspfleger:innen und Richter:innen müssen ab dem 1.1.2023 die neuen Regeln anwenden, auch bestellte Vormünder, Betreuende und Pflegende. Bereiten Sie sich rechtzeitig vor. Das neue Handbuch vermittelt Ihnen genau die notwendigen Kenntnisse und stellt Punkt für Punkt das neue System der Vertretung von Minderjährigen und Betreuten einschliesslich der erforderlichen gerichtlichen Genehmigungen dar. Es erklärt für alle Bereiche, von Bestellung und Pflichten der Amtsträger bis hin zu deren Aufsicht durch das Gericht, worauf es in der Praxis nun besonders ankommt. Es erläutert die Besonderheiten der Vergütung und des Auslagenersatzes der Amtsträger, löst typische, auch internationale erbrechtliche Fälle nach neuem Recht und erklärt die Details der Prozessführung bei minderjährigen bzw. betreuten Personen. Ein Muss für jeden Zivilrechtler, der gestaltet und gerichtliche Verfahren führt. Das bekannte Autorenteam aus Anwaltschaft, Notariat, Justiz und Lehre bürgt für höchste Qualität: RAin Dr. Barbara Ackermann-Sprenger, FAinFamR u ErbR, RAin Dr. Christa Bienwald, RA Dr. Claus-Henrik Horn, FA ErbR, RiOLG Dr. Thomas Kischkel, PräsLG Prof. Dr. Ludwig Kroiss, Prof. Dr. Markus Lamberz, Notarin Dr. Karin Raude, Notarin RAin Dr. Sibylle Seiferlein, FAinErbR, Notar Prof. Dr. Maximilian Zimmer.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialgesetzbuch V (SGB V), Gesetzliche, Fachbücher von Rolf Schuler, Andreas HänleinDas Sozialgesetzbuch V (SGB V) ist ein umfassendes Fachbuch, das sich mit den wesentlichen Aspekten der gesetzlichen Krankenversicherung in Deutschland befasst. Die Neuauflage bietet eine detaillierte Analyse der jüngsten Reformen, die bedeutende Änderungen im deutschen Gesundheitssystem mit sich bringen. Dazu gehören unter anderem das Hospiz- und Palliativgesetz, das Krankenhausstrukturgesetz sowie das E-Health-Gesetz. Diese Reformen betreffen zahlreiche Akteure im Gesundheitswesen und sind von grosser Relevanz für die Leistungserbringung und die Rechte der Versicherten. Der Kommentar von Andreas Hänlein und Rolf Schuler erläutert die komplexen Regelungen und bietet praxisnahe Informationen, die für Fachleute und Interessierte von Bedeutung sind. Die klare Struktur und die fundierte Analyse der Reformen machen dieses Buch zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Bereich der gesetzlichen Krankenversicherung auseinandersetzen.148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesetzliche Ehegattenvertretung als Teil der Reform des Vormundschafts- und Betreuungsrecht, Fachbücher von Bianca PaarDeutsch. Mit der im Jahr 2021 verabschiedeten Reform des Vormundschafts- und Betreuungsrechts wurde in Deutschland erstmals ein gesetzliches Vertretungsrecht für den Gesundheitsbereich unter Ehegatten eingeführt. In Österreich und der Schweiz gibt es vergleichbare gesetzliche Angehörigenvertretungsrechte bereits seit vielen Jahren. Die Autorin vergleicht die Institute in Deutschland, Österreich und der Schweiz miteinander und stellt die Gemeinsamkeiten und Unterschiede der Vertretungsrechte heraus. Darüber hinaus prüft die Autorin die Verfassungskonformität der in Deutschland neu eingeführten Regelung sowie deren Vereinbarkeit mit den Vorgaben des Übereinkommens über die Rechte von Menschen mit Behinderungen der Vereinten Nationen. Dabei kommt die Autorin zu dem Ergebnis, dass das gesetzliche Ehegattenvertretungsrecht sowohl mit dem in den Grundrechten verankerten körperlichen Selbstbestimmungsrecht des vertretenen Ehegatten als auch mit den Vorgaben der UN-BRK unvereinbar ist. Englisch. Der rechtliche Vertretungsanspruch zwischen Ehegatten als Teil der Reform im Vergleich zu den gesetzlichen Vertretungsrechten von Angehörigen in Österreich und der Schweiz: Die Autorin vergleicht das neu eingeführte gesetzliche Vertretungsrecht für Gesundheitsangelegenheiten zwischen Ehegatten in Deutschland mit der im Jahr 2021 verabschiedeten Reform des Vormundschafts- und Betreuungsrechts sowie mit den entsprechenden gesetzlichen Vertretungsrechten von Angehörigen in Österreich und der Schweiz. Sie untersucht zudem kritisch die neu eingeführte Regelung und erklärt sie für unvereinbar mit dem verfassungsmässigen Recht auf Selbstbestimmung und den Anforderungen der UN-Behindertenrechtskonvention.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein staatliches System, das darauf abzielt, die Einlagen von Bankkunden im Falle einer Insolvenz der Bank zu schützen. In Deutschland beträgt die gesetzliche Einlagensicherung pro Kunde und Bank bis zu 100.000 Euro. Dies bedeutet, dass im Falle einer Bankenpleite jeder Kunde bis zu diesem Betrag entschädigt wird. Die Einlagensicherung soll das Vertrauen der Kunden in das Bankensystem stärken und die Stabilität des Finanzsystems gewährleisten. Es ist wichtig zu beachten, dass die gesetzliche Einlagensicherung nur für Banken gilt, die Mitglied in einem Einlagensicherungsfonds sind. **
-
Wie funktioniert die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein System, das darauf abzielt, das Geld der Einleger in Banken zu schützen. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Diese Höhe variiert je nach Land und beträgt in der EU in der Regel 100.000 Euro pro Einleger und Bank. Die Einlagensicherung funktioniert, indem die Banken Beiträge an einen Einlagensicherungsfonds zahlen, aus dem im Ernstfall Entschädigungszahlungen an die Einleger geleistet werden. Dadurch soll das Vertrauen in das Bankensystem gestärkt werden und die Stabilität des Finanzsystems gewährleistet werden. **
-
Wie sicher ist die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist in der Regel eine verlässliche Absicherung für Bankkunden, da sie in vielen Ländern gesetzlich vorgeschrieben ist. Sie schützt Einlagen bis zu einem bestimmten Betrag im Falle einer Bankeninsolvenz. Allerdings kann die Höhe des geschützten Betrags je nach Land variieren und in einigen Fällen möglicherweise nicht ausreichen, um alle Einlagen zu decken. Es ist daher ratsam, sich über die genauen Bedingungen und Grenzen der gesetzlichen Einlagensicherung in seinem Land zu informieren und gegebenenfalls zusätzliche Maßnahmen zur Risikominimierung zu ergreifen. **
-
Wie hoch ist die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung beträgt in der Regel 100.000 Euro pro Kunde und Bank. Das bedeutet, dass im Falle einer Insolvenz einer Bank jeder Kunde bis zu diesem Betrag sein Geld zurückbekommt. Diese Sicherung soll das Vertrauen der Sparer in das Bankensystem stärken und sie vor Verlusten schützen. Es gibt jedoch auch Länder, in denen die gesetzliche Einlagensicherung über 100.000 Euro pro Kunde liegt, wie zum Beispiel in Deutschland, wo sie bis zu 20% des haftenden Eigenkapitals der Bank beträgt. Es ist wichtig, sich über die genauen Regelungen in dem jeweiligen Land zu informieren, um zu wissen, wie hoch die Einlagensicherung im Ernstfall ist. **
Ähnliche Suchbegriffe für Gesetzliche
-
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,93 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Smart Banking, Fachbücher von Argjent DemiriDas Buch untersucht systematisch die Einsatzmöglichkeiten von KI in regionalen Kreditinstituten. Es richtet sich an Fach- und Führungskräfte insbesondere aus dem Bank- und Versicherungswesen, an Consultants aus Beratungsunternehmen sowie an Entscheidungsträger traditioneller Branchen. Darüber hinaus spricht es auch Studierende der Betriebswirtschaftslehre und der Wirtschaftsinformatik an. Im Mittelpunkt steht die Frage, wie KI zur Effizienzsteigerung und Wertschöpfung in Banken beitragen kann. Folgende Forschungsfragen wurden behandelt: Welche spezifischen Anwendungsfelder für KI lassen sich in regionalen Kreditinstituten identifizieren? Wie kann KI strategisch in das Bankwesen integriert werden und welche Potenziale ergeben sich aus dieser Integration? Inwiefern trägt der Einsatz von KI zur Wertschöpfung in regionalen Kreditinstituten bei und wie lässt sich dieser Erfolg messen? Basierend auf qualitativen Experteninterviews wurden 37 konkrete Anwendungsfelder identifiziert und hinsichtlich Umsetzbarkeit und strategischer Relevanz bewertet. Ergänzend zeigen monetäre und qualitative Mehrwertberechnungen den potenziellen Wertschöpfung zentraler Anwendungsfälle. Das Buch verbindet praxisnahe Handlungsempfehlungen mit einem fundierten methodischen Aufbau und unterstützt Entscheidungsträger dabei, den Einstieg in KI strategisch und wertschöpfend zu gestalten. Gleichzeitig ist das Buch auch als eine anwendungsorientierte Studie mit einer wissenschaftlichen Struktur bei der Vorgehensweise.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banking on Images, Fachbücher von Estelle Blaschke"Banking on Images" beleuchtet die oft übersehene Rolle von Bildagenturen in der Geschichte der Fotografie. Diese Agenturen, die zu Beginn des 20. Jahrhunderts gegründet wurden, um den wachsenden Bedarf an Bildern zu decken, haben Fotografien in industrielle Waren verwandelt und damit die visuelle Kultur des Westens geprägt. Das Buch untersucht die Entwicklung und den Einfluss von Bildagenturen wie den Bettmann Archives und Corbis, die von Bill Gates gegründet wurden. Es werden zentrale Fragen behandelt, wie die Auswahlkriterien für Bilder, die Bewertung kommerzieller Bildbanken und die zugrunde liegenden fotografischen Konzepte. Durch die Analyse von Paradigmenwechseln in der Bildökonomie und technischen Fortschritten in den 1920er, 1930er und 1990er Jahren wird ein umfassendes Bild der Bildproduktion und -verbreitung gezeichnet.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist gesetzliche Kündigungsfrist?
Die gesetzliche Kündigungsfrist hängt von verschiedenen Faktoren ab, wie zum Beispiel der Dauer des Arbeitsverhältnisses und dem Tarifvertrag. In der Regel beträgt die gesetzliche Kündigungsfrist jedoch vier Wochen zum 15. oder zum Ende eines Kalendermonats. Bei einer längeren Betriebszugehörigkeit kann die Kündigungsfrist entsprechend länger sein. Es ist wichtig, sich über die genauen Kündigungsfristen im Arbeitsvertrag oder im Tarifvertrag zu informieren, um sicherzustellen, dass man die gesetzlichen Vorgaben einhält. In einigen Fällen kann auch eine verkürzte Kündigungsfrist vereinbart werden, dies muss jedoch schriftlich festgehalten werden. **
-
Kann Arbeitgeber gesetzliche Kündigungsfrist verkürzen?
Kann Arbeitgeber gesetzliche Kündigungsfrist verkürzen? In Deutschland ist es grundsätzlich möglich, dass Arbeitgeber und Arbeitnehmer individuelle Regelungen zur Kündigungsfrist im Arbeitsvertrag vereinbaren. Allerdings dürfen diese Vereinbarungen nicht einseitig zu Ungunsten des Arbeitnehmers abweichen und müssen den gesetzlichen Mindeststandards entsprechen. Es ist wichtig, dass Arbeitnehmer ihre Rechte kennen und im Zweifelsfall rechtlichen Rat einholen, um sicherzustellen, dass ihre Interessen gewahrt bleiben. Letztendlich sollte jede Vertragsänderung im Arbeitsverhältnis im beiderseitigen Einvernehmen und unter Berücksichtigung der gesetzlichen Vorgaben erfolgen. **
-
Wie lautet die gesetzliche Kündigungsfrist?
Die gesetzliche Kündigungsfrist hängt von verschiedenen Faktoren ab, wie zum Beispiel der Dauer des Arbeitsverhältnisses und dem Tarifvertrag, der für das Arbeitsverhältnis gilt. In der Regel beträgt die gesetzliche Kündigungsfrist jedoch vier Wochen zum 15. oder zum Ende eines Kalendermonats. Bei einer längeren Betriebszugehörigkeit kann sich die Kündigungsfrist entsprechend verlängern. Es ist wichtig, im Arbeitsvertrag oder im Tarifvertrag nachzuschauen, um die genaue Kündigungsfrist für das jeweilige Arbeitsverhältnis zu erfahren. **
-
Was ist die gesetzliche Kündigungsfrist?
Die gesetzliche Kündigungsfrist bezieht sich auf den Zeitraum, den Arbeitgeber oder Arbeitnehmer einhalten müssen, um ein Arbeitsverhältnis zu beenden. In Deutschland beträgt die gesetzliche Kündigungsfrist in der Regel vier Wochen zum 15. oder zum Monatsende. Für langjährige Mitarbeiter können längere Kündigungsfristen gelten, die im Arbeitsvertrag oder im Tarifvertrag festgelegt sind. Es ist wichtig, die jeweiligen Regelungen im Arbeitsvertrag oder Tarifvertrag zu prüfen, da diese von der gesetzlichen Kündigungsfrist abweichen können. Bei einer fristlosen Kündigung entfällt die gesetzliche Kündigungsfrist, da das Arbeitsverhältnis sofort beendet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.