Domain festgeld-anbieter.de kaufen?
Wir ziehen mit dem Projekt
festgeld-anbieter.de um.
Sind Sie am Kauf der Domain
festgeld-anbieter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festgeld-anbieter.de kaufen?
Sind Verzugszinsen umsatzsteuerpflichtig?
Sind Verzugszinsen umsatzsteuerpflichtig? Verzugszinsen sind grundsätzlich nicht umsatzsteuerpflichtig, da sie keine Gegenleistung für eine steuerpflichtige Lieferung oder Dienstleistung darstellen. Sie gelten als Entschädigung für den Verzug bei der Zahlung und sind daher nicht steuerbar. Allerdings kann es Ausnahmen geben, wenn die Verzugszinsen im Zusammenhang mit umsatzsteuerpflichtigen Leistungen stehen. In diesem Fall könnten sie unter Umständen der Umsatzsteuer unterliegen. Es ist daher ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden. **
Wie viele Verzugszinsen?
Wie viele Verzugszinsen werden fällig? Diese Frage bezieht sich darauf, wie hoch die Zinsen sind, die anfallen, wenn eine Zahlung nicht fristgerecht geleistet wird. Die Höhe der Verzugszinsen kann je nach Vertrag oder gesetzlichen Bestimmungen variieren. Es ist wichtig, die genauen Konditionen zu kennen, um unerwartete Kosten zu vermeiden. In vielen Fällen können Verzugszinsen dazu führen, dass die Gesamtkosten einer Zahlung erheblich steigen. Daher ist es ratsam, pünktlich zu zahlen, um zusätzliche Kosten zu vermeiden. **
Ähnliche Suchbegriffe für Verzugszinsen
Top-Angebote
Produkte zum Begriff Verzugszinsen:
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,91 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Smart Banking, Fachbücher von Argjent DemiriDas Buch untersucht systematisch die Einsatzmöglichkeiten von KI in regionalen Kreditinstituten. Es richtet sich an Fach- und Führungskräfte insbesondere aus dem Bank- und Versicherungswesen, an Consultants aus Beratungsunternehmen sowie an Entscheidungsträger traditioneller Branchen. Darüber hinaus spricht es auch Studierende der Betriebswirtschaftslehre und der Wirtschaftsinformatik an. Im Mittelpunkt steht die Frage, wie KI zur Effizienzsteigerung und Wertschöpfung in Banken beitragen kann. Folgende Forschungsfragen wurden behandelt: Welche spezifischen Anwendungsfelder für KI lassen sich in regionalen Kreditinstituten identifizieren? Wie kann KI strategisch in das Bankwesen integriert werden und welche Potenziale ergeben sich aus dieser Integration? Inwiefern trägt der Einsatz von KI zur Wertschöpfung in regionalen Kreditinstituten bei und wie lässt sich dieser Erfolg messen? Basierend auf qualitativen Experteninterviews wurden 37 konkrete Anwendungsfelder identifiziert und hinsichtlich Umsetzbarkeit und strategischer Relevanz bewertet. Ergänzend zeigen monetäre und qualitative Mehrwertberechnungen den potenziellen Wertschöpfung zentraler Anwendungsfälle. Das Buch verbindet praxisnahe Handlungsempfehlungen mit einem fundierten methodischen Aufbau und unterstützt Entscheidungsträger dabei, den Einstieg in KI strategisch und wertschöpfend zu gestalten. Gleichzeitig ist das Buch auch als eine anwendungsorientierte Studie mit einer wissenschaftlichen Struktur bei der Vorgehensweise.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Banking, Fachbücher von Klaus SpremannBanken, Versicherungen, Finanzmakler und alle in der Finanzberatung tätigen Personen unterstützen die Privatkundschaft bei der Geldanlage und dem Kapitalaufbau. Das Buch bietet eine aktualisierte, korrigierte und inhaltlich bewährte Einführung in die Vermögensverwaltung. Die drei Teile behandeln die Kundenberatung, die Finanzplanung und Anlagestrategien. Das Buch richtet sich an Studierende der Fachrichtung Finance und dient Personen, die sich auf die Beratungstätigkeit in der Finanzwelt vorbereiten (Investment Advisory, Relationship Manager). Zugleich richtet es sich an Leserinnen und Leser, die sparen, Geld anlegen und ihr Finanzvermögen selbst verwalten.37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz gut, Rendite mangelhaft - das Kostenproblem der Fertigungsindustrie, Fachbücher von Josef SchöttnerMehr Geld verdienen mit besseren Prozessen und richtigem Datenmanagement. Die Fertigungsindustrie hat ein Kostenproblem. Der Umsatz ist gut, aber der Gewinn ist zu niedrig. Die Ursache sind schlecht organisierte Arbeitsprozesse und ein ebensolches Datenmanagement in den fertigungsvorgelagerten Bereichen der Produktentwicklung sowie in der Arbeits- und Prozessplanung. Der Autor hat aus seiner längjährigen Beratungspraxis heraus Lösungen für dieses Problem entwickelt. Lesen Sie in diesem Buch: wie Sie den Produktionsfaktor Information über alle Ebenen der Wertschöpfung hinweg durchgängig nutzbar machen, wie eine IT-Systemlandschaft aufgebaut wird, die Projekte, Prozesse und Daten vernetzen und Daten zu Informationen verknüpfen kann, wie eine transparente IT-Arbeitsplattform aussieht, die allen Prozessakteuren zur Verfügung steht, bei Bedarf auch Kunden und Lieferanten.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Verzugszinsen rechtens?
Sind Verzugszinsen rechtens? Verzugszinsen sind in der Regel rechtens, da sie dazu dienen, den Gläubiger für den entstandenen Verzugsschaden zu entschädigen. Sie sollen Anreize schaffen, Zahlungen fristgerecht zu leisten. Die Höhe der Verzugszinsen ist gesetzlich geregelt und darf nicht willkürlich festgelegt werden. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass die Verzugszinsen korrekt berechnet werden. In einigen Fällen können Verzugszinsen auch vertraglich ausgeschlossen oder begrenzt werden. **
-
Kann man Verzugszinsen einklagen?
Ja, Verzugszinsen können eingeklagt werden, wenn eine Vertragspartei ihren Zahlungsverpflichtungen nicht fristgerecht nachkommt. Die Höhe der Verzugszinsen ist gesetzlich geregelt und beträgt in der Regel 4 Prozentpunkte über dem jeweiligen Basiszinssatz. Um Verzugszinsen einzuklagen, muss der Gläubiger in der Regel zunächst eine Mahnung mit Fristsetzung an den Schuldner senden. Wenn der Schuldner auch nach Ablauf der Frist nicht zahlt, kann der Gläubiger rechtliche Schritte einleiten und Verzugszinsen einklagen. Es empfiehlt sich jedoch, vor einer Klage rechtlichen Rat einzuholen, um die Erfolgsaussichten und mögliche Kosten abzuklären. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wer darf Verzugszinsen berechnen?
Verzugszinsen dürfen in der Regel von Gläubigern berechnet werden, wenn der Schuldner seine Zahlungsverpflichtungen nicht fristgerecht erfüllt. Die genauen Regelungen hierzu können jedoch je nach Land und Vertragsart variieren. In vielen Fällen sind Verzugszinsen vertraglich festgelegt oder gesetzlich vorgeschrieben. Es ist wichtig, dass die Höhe der Verzugszinsen angemessen ist und nicht übermäßig hoch ausfällt. Bei Streitigkeiten über Verzugszinsen kann es ratsam sein, rechtlichen Rat einzuholen. **
Wann fallen Verzugszinsen an?
Verzugszinsen fallen an, wenn eine Verbindlichkeit nicht fristgerecht beglichen wird. Sie dienen als Ausgleich für den Verzug des Schuldners und sollen den Gläubiger für entgangene Zinsen oder mögliche Verluste entschädigen. Die Höhe der Verzugszinsen ist gesetzlich geregelt und kann je nach Land und Vertragsart variieren. Es ist wichtig, Verzugszinsen zu vermeiden, indem man Zahlungsfristen einhält und bei Zahlungsschwierigkeiten rechtzeitig mit dem Gläubiger kommuniziert. **
Welche Verzugszinsen sind erlaubt?
Welche Verzugszinsen sind erlaubt? In Deutschland beträgt der gesetzliche Verzugszinssatz für Geschäfte zwischen Unternehmen 9 Prozentpunkte über dem Basiszinssatz. Für Geschäfte mit Verbrauchern beträgt der Verzugszinssatz 5 Prozentpunkte über dem Basiszinssatz. Es ist wichtig zu beachten, dass Vertragsparteien auch individuelle Vereinbarungen über Verzugszinsen treffen können, solange diese nicht über dem gesetzlichen Höchstsatz liegen. Bei internationalen Geschäften können abweichende Regelungen gelten, daher ist es ratsam, die jeweiligen gesetzlichen Bestimmungen zu prüfen. **
Top-Angebote
Produkte zum Begriff Verzugszinsen:
-
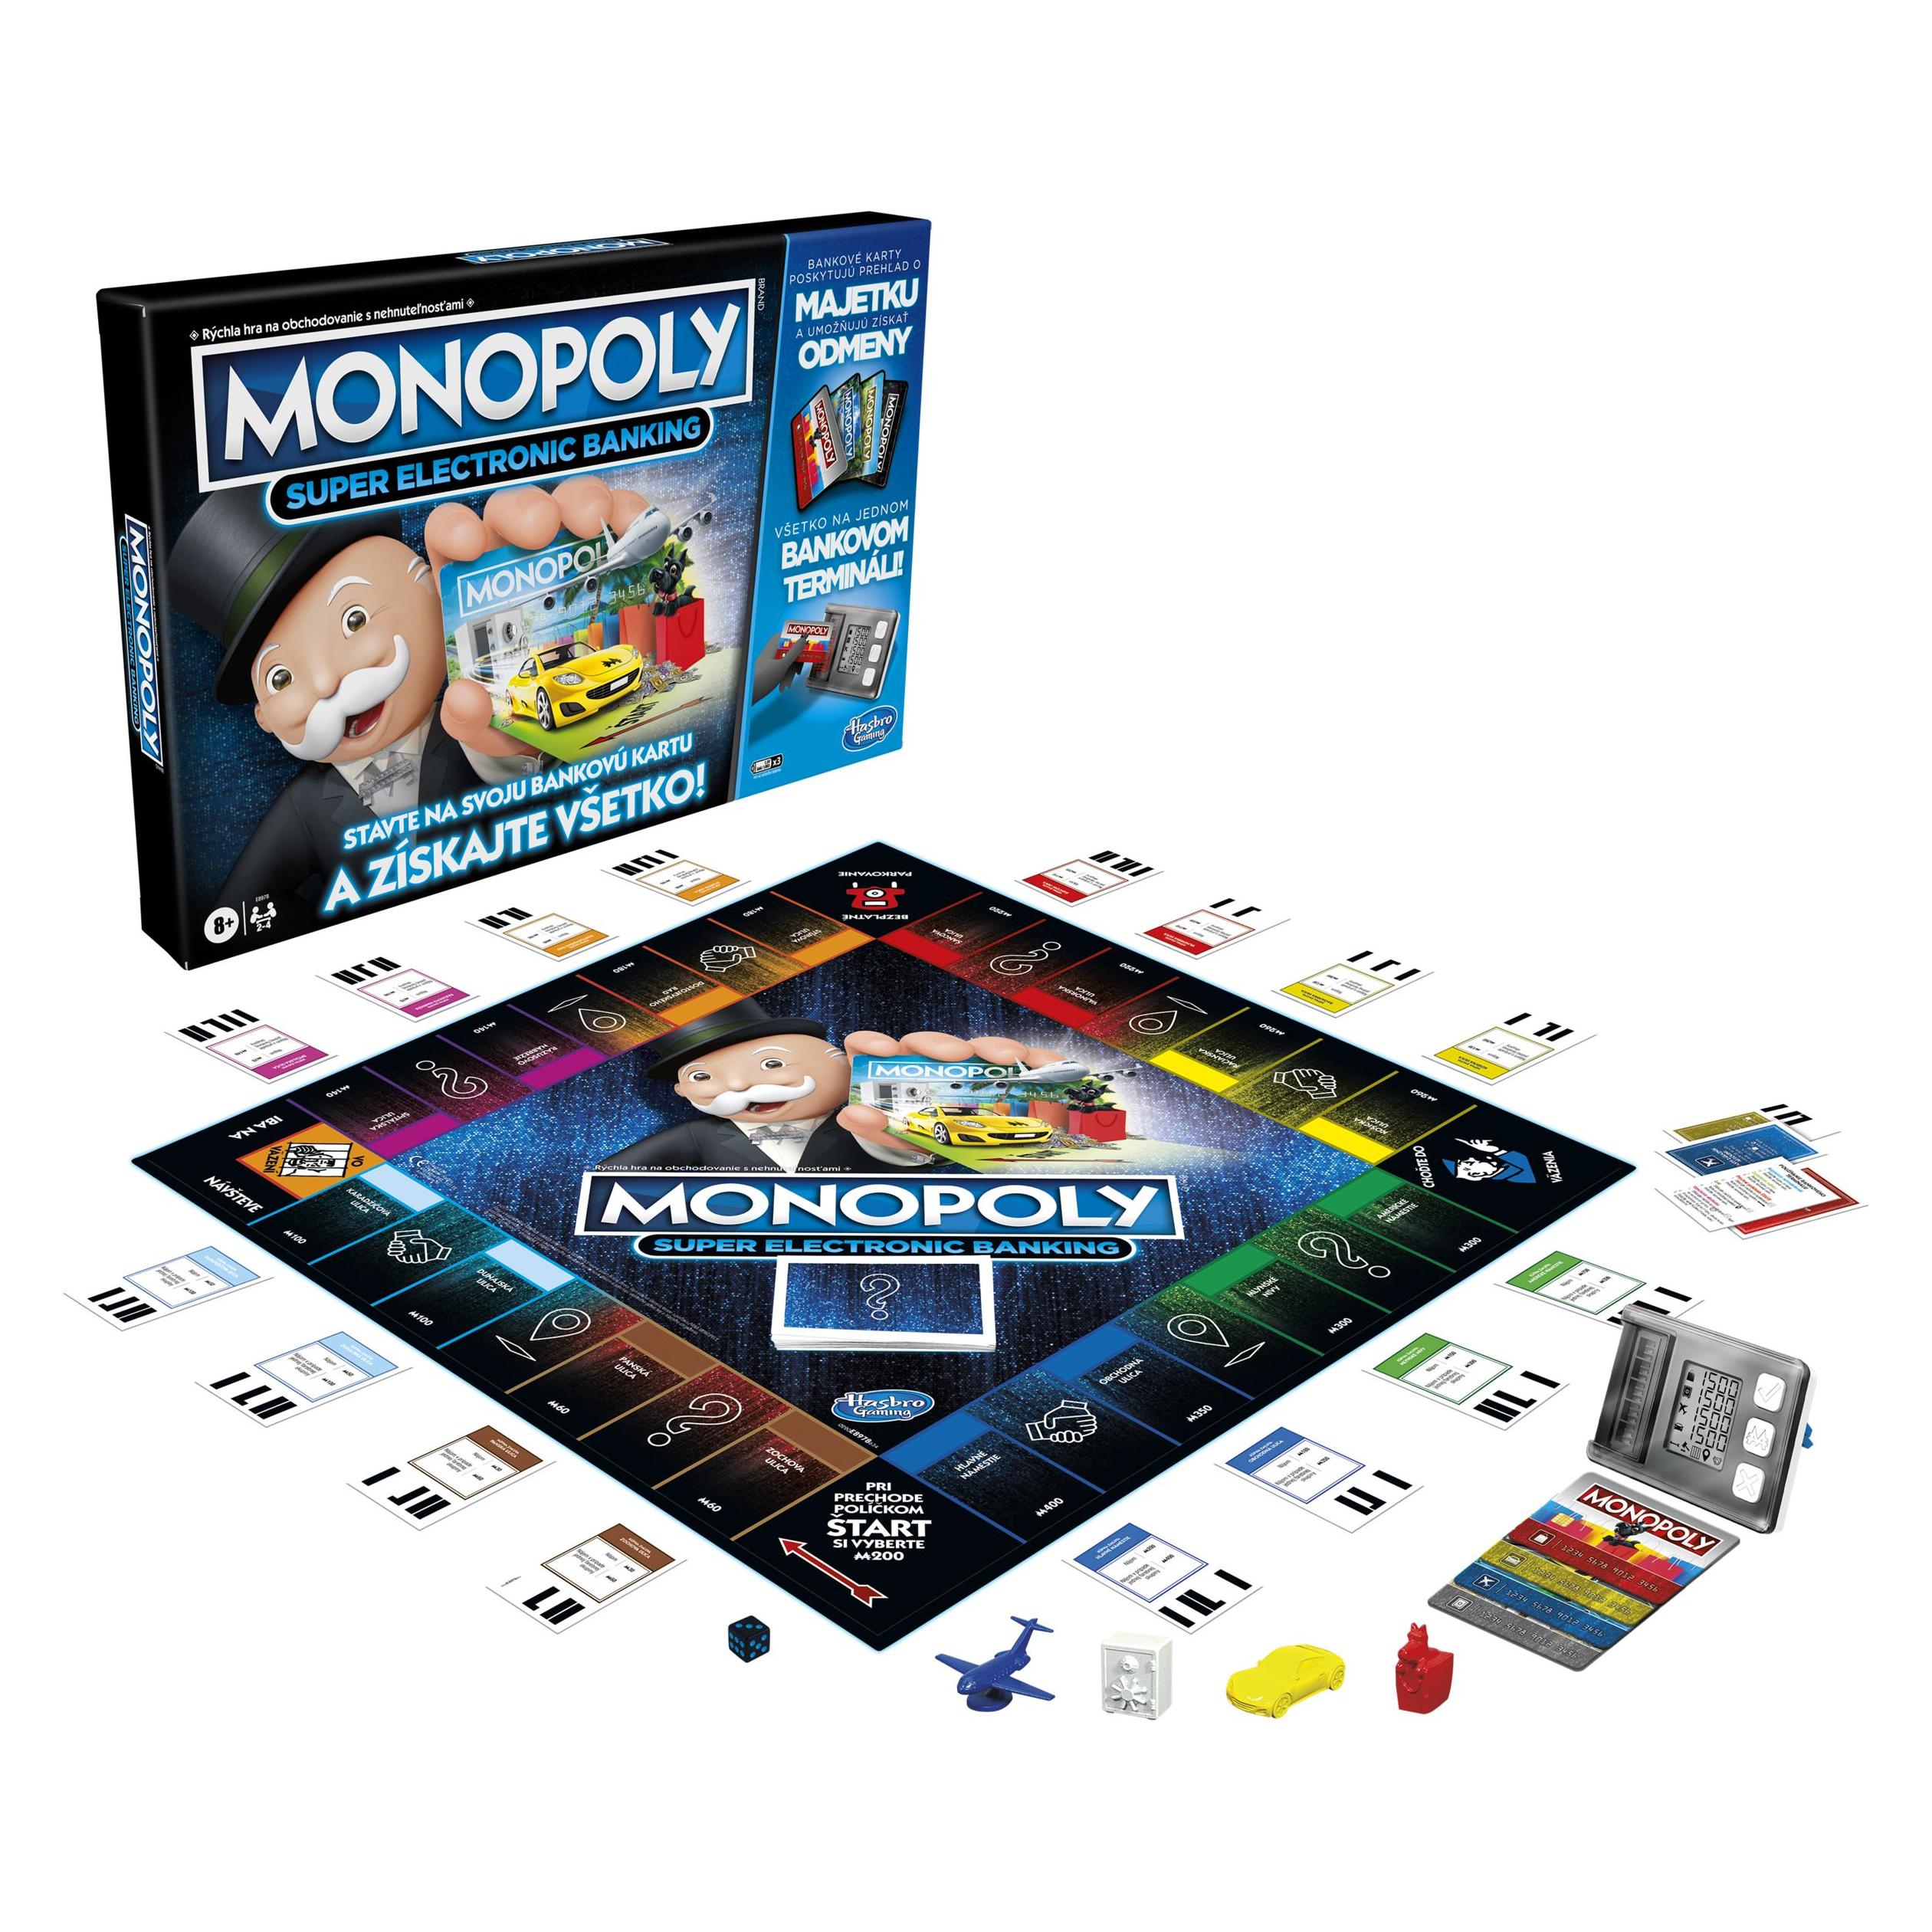
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Niederländisch)Monopoly Mobiles Bankieren ist ein Brettspiel, das sich mit einer kostenlosen App für digitales Banking integrieren lässt und den Einsatz von physischem Bargeld sowie manuelle Berechnungen überflüssig macht. Das Spiel ist für Spieler ab 8 Jahren konzipiert und verfügt über ein traditionelles Spielbrett mit fantasievollen Grundstücken wie einer Schokoladenfabrik und einer hohen Wasserrutsche, die besonders Kinder ansprechen. Die App übernimmt Transaktionen, das Scannen von Grundstücken und beinhaltet Minispiele, die durch das Landen auf Feldern wie Kostenloses Parken oder Gefängnis ausgelöst werden und Belohnungen wie Vorteile oder Bewegungsmöglichkeiten bieten. Ein Geräteständer ist im Lieferumfang enthalten, allerdings nicht das Smartphone oder Tablet. Dieses Nachfolgemodell der klassischen Monopoly-Spiele verwendet Kunststoffkomponenten und ermöglicht einen schnelleren Spielverlauf, ideal für Spieleabende mit der Familie. Die App kann Datengebühren oder In-App-Käufe verursachen. Spieler nutzen Bankkarten zur Verwaltung ihrer Finanzen mit dem Ziel, durch den Erwerb aller Grundstücke der reichste Spieler zu werden.77,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,91 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Smart Banking, Fachbücher von Argjent DemiriDas Buch untersucht systematisch die Einsatzmöglichkeiten von KI in regionalen Kreditinstituten. Es richtet sich an Fach- und Führungskräfte insbesondere aus dem Bank- und Versicherungswesen, an Consultants aus Beratungsunternehmen sowie an Entscheidungsträger traditioneller Branchen. Darüber hinaus spricht es auch Studierende der Betriebswirtschaftslehre und der Wirtschaftsinformatik an. Im Mittelpunkt steht die Frage, wie KI zur Effizienzsteigerung und Wertschöpfung in Banken beitragen kann. Folgende Forschungsfragen wurden behandelt: Welche spezifischen Anwendungsfelder für KI lassen sich in regionalen Kreditinstituten identifizieren? Wie kann KI strategisch in das Bankwesen integriert werden und welche Potenziale ergeben sich aus dieser Integration? Inwiefern trägt der Einsatz von KI zur Wertschöpfung in regionalen Kreditinstituten bei und wie lässt sich dieser Erfolg messen? Basierend auf qualitativen Experteninterviews wurden 37 konkrete Anwendungsfelder identifiziert und hinsichtlich Umsetzbarkeit und strategischer Relevanz bewertet. Ergänzend zeigen monetäre und qualitative Mehrwertberechnungen den potenziellen Wertschöpfung zentraler Anwendungsfälle. Das Buch verbindet praxisnahe Handlungsempfehlungen mit einem fundierten methodischen Aufbau und unterstützt Entscheidungsträger dabei, den Einstieg in KI strategisch und wertschöpfend zu gestalten. Gleichzeitig ist das Buch auch als eine anwendungsorientierte Studie mit einer wissenschaftlichen Struktur bei der Vorgehensweise.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Verzugszinsen umsatzsteuerpflichtig?
Sind Verzugszinsen umsatzsteuerpflichtig? Verzugszinsen sind grundsätzlich nicht umsatzsteuerpflichtig, da sie keine Gegenleistung für eine steuerpflichtige Lieferung oder Dienstleistung darstellen. Sie gelten als Entschädigung für den Verzug bei der Zahlung und sind daher nicht steuerbar. Allerdings kann es Ausnahmen geben, wenn die Verzugszinsen im Zusammenhang mit umsatzsteuerpflichtigen Leistungen stehen. In diesem Fall könnten sie unter Umständen der Umsatzsteuer unterliegen. Es ist daher ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden. **
-
Wie viele Verzugszinsen?
Wie viele Verzugszinsen werden fällig? Diese Frage bezieht sich darauf, wie hoch die Zinsen sind, die anfallen, wenn eine Zahlung nicht fristgerecht geleistet wird. Die Höhe der Verzugszinsen kann je nach Vertrag oder gesetzlichen Bestimmungen variieren. Es ist wichtig, die genauen Konditionen zu kennen, um unerwartete Kosten zu vermeiden. In vielen Fällen können Verzugszinsen dazu führen, dass die Gesamtkosten einer Zahlung erheblich steigen. Daher ist es ratsam, pünktlich zu zahlen, um zusätzliche Kosten zu vermeiden. **
-
Sind Verzugszinsen rechtens?
Sind Verzugszinsen rechtens? Verzugszinsen sind in der Regel rechtens, da sie dazu dienen, den Gläubiger für den entstandenen Verzugsschaden zu entschädigen. Sie sollen Anreize schaffen, Zahlungen fristgerecht zu leisten. Die Höhe der Verzugszinsen ist gesetzlich geregelt und darf nicht willkürlich festgelegt werden. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass die Verzugszinsen korrekt berechnet werden. In einigen Fällen können Verzugszinsen auch vertraglich ausgeschlossen oder begrenzt werden. **
-
Kann man Verzugszinsen einklagen?
Ja, Verzugszinsen können eingeklagt werden, wenn eine Vertragspartei ihren Zahlungsverpflichtungen nicht fristgerecht nachkommt. Die Höhe der Verzugszinsen ist gesetzlich geregelt und beträgt in der Regel 4 Prozentpunkte über dem jeweiligen Basiszinssatz. Um Verzugszinsen einzuklagen, muss der Gläubiger in der Regel zunächst eine Mahnung mit Fristsetzung an den Schuldner senden. Wenn der Schuldner auch nach Ablauf der Frist nicht zahlt, kann der Gläubiger rechtliche Schritte einleiten und Verzugszinsen einklagen. Es empfiehlt sich jedoch, vor einer Klage rechtlichen Rat einzuholen, um die Erfolgsaussichten und mögliche Kosten abzuklären. **
Ähnliche Suchbegriffe für Verzugszinsen
-
Private Banking, Fachbücher von Klaus SpremannBanken, Versicherungen, Finanzmakler und alle in der Finanzberatung tätigen Personen unterstützen die Privatkundschaft bei der Geldanlage und dem Kapitalaufbau. Das Buch bietet eine aktualisierte, korrigierte und inhaltlich bewährte Einführung in die Vermögensverwaltung. Die drei Teile behandeln die Kundenberatung, die Finanzplanung und Anlagestrategien. Das Buch richtet sich an Studierende der Fachrichtung Finance und dient Personen, die sich auf die Beratungstätigkeit in der Finanzwelt vorbereiten (Investment Advisory, Relationship Manager). Zugleich richtet es sich an Leserinnen und Leser, die sparen, Geld anlegen und ihr Finanzvermögen selbst verwalten.37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz gut, Rendite mangelhaft - das Kostenproblem der Fertigungsindustrie, Fachbücher von Josef SchöttnerMehr Geld verdienen mit besseren Prozessen und richtigem Datenmanagement. Die Fertigungsindustrie hat ein Kostenproblem. Der Umsatz ist gut, aber der Gewinn ist zu niedrig. Die Ursache sind schlecht organisierte Arbeitsprozesse und ein ebensolches Datenmanagement in den fertigungsvorgelagerten Bereichen der Produktentwicklung sowie in der Arbeits- und Prozessplanung. Der Autor hat aus seiner längjährigen Beratungspraxis heraus Lösungen für dieses Problem entwickelt. Lesen Sie in diesem Buch: wie Sie den Produktionsfaktor Information über alle Ebenen der Wertschöpfung hinweg durchgängig nutzbar machen, wie eine IT-Systemlandschaft aufgebaut wird, die Projekte, Prozesse und Daten vernetzen und Daten zu Informationen verknüpfen kann, wie eine transparente IT-Arbeitsplattform aussieht, die allen Prozessakteuren zur Verfügung steht, bei Bedarf auch Kunden und Lieferanten.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wer darf Verzugszinsen berechnen?
Verzugszinsen dürfen in der Regel von Gläubigern berechnet werden, wenn der Schuldner seine Zahlungsverpflichtungen nicht fristgerecht erfüllt. Die genauen Regelungen hierzu können jedoch je nach Land und Vertragsart variieren. In vielen Fällen sind Verzugszinsen vertraglich festgelegt oder gesetzlich vorgeschrieben. Es ist wichtig, dass die Höhe der Verzugszinsen angemessen ist und nicht übermäßig hoch ausfällt. Bei Streitigkeiten über Verzugszinsen kann es ratsam sein, rechtlichen Rat einzuholen. **
-
Wann fallen Verzugszinsen an?
Verzugszinsen fallen an, wenn eine Verbindlichkeit nicht fristgerecht beglichen wird. Sie dienen als Ausgleich für den Verzug des Schuldners und sollen den Gläubiger für entgangene Zinsen oder mögliche Verluste entschädigen. Die Höhe der Verzugszinsen ist gesetzlich geregelt und kann je nach Land und Vertragsart variieren. Es ist wichtig, Verzugszinsen zu vermeiden, indem man Zahlungsfristen einhält und bei Zahlungsschwierigkeiten rechtzeitig mit dem Gläubiger kommuniziert. **
-
Welche Verzugszinsen sind erlaubt?
Welche Verzugszinsen sind erlaubt? In Deutschland beträgt der gesetzliche Verzugszinssatz für Geschäfte zwischen Unternehmen 9 Prozentpunkte über dem Basiszinssatz. Für Geschäfte mit Verbrauchern beträgt der Verzugszinssatz 5 Prozentpunkte über dem Basiszinssatz. Es ist wichtig zu beachten, dass Vertragsparteien auch individuelle Vereinbarungen über Verzugszinsen treffen können, solange diese nicht über dem gesetzlichen Höchstsatz liegen. Bei internationalen Geschäften können abweichende Regelungen gelten, daher ist es ratsam, die jeweiligen gesetzlichen Bestimmungen zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.