Domain festgeld-anbieter.de kaufen?
Wir ziehen mit dem Projekt
festgeld-anbieter.de um.
Sind Sie am Kauf der Domain
festgeld-anbieter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festgeld-anbieter.de kaufen?
Was kostet Versicherte Warensendung?
Die Kosten für eine versicherte Warensendung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Ware, dem Gewicht des Pakets und dem Versandunternehmen. In der Regel ist eine versicherte Warensendung teurer als eine unversicherte Sendung, da hierbei ein zusätzlicher Versicherungsschutz für den Wert der Ware gewährleistet wird. Die genauen Kosten können je nach Anbieter variieren und sollten vor dem Versand erfragt werden. Es ist wichtig, den Wert der Ware korrekt anzugeben, um im Schadensfall den vollen Betrag erstattet zu bekommen. Es lohnt sich, die Preise verschiedener Versandunternehmen zu vergleichen, um das beste Angebot für eine versicherte Warensendung zu finden. **
Kann Krankenkasse freiwillig Versicherte ablehnen?
Krankenkassen dürfen grundsätzlich freiwillig Versicherte nicht ablehnen. Jeder hat in Deutschland Anspruch auf eine Krankenversicherung, unabhhängig von Vorerkrankungen oder anderen Risikofaktoren. Allerdings können Krankenkassen Zusatzbeiträge von freiwillig Versicherten verlangen, die über den regulären Beitragssatz hinausgehen. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, um sich freiwillig gesetzlich zu versichern, wie z.B. ein bestimmtes Einkommen oder das Ende einer vorherigen Versicherung. Insgesamt ist es also nicht möglich, dass Krankenkassen freiwillig Versicherte einfach ablehnen. **
Ähnliche Suchbegriffe für Versicherte
Top-Angebote
Produkte zum Begriff Versicherte:
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,93 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Smart Banking, Fachbücher von Argjent DemiriDas Buch untersucht systematisch die Einsatzmöglichkeiten von KI in regionalen Kreditinstituten. Es richtet sich an Fach- und Führungskräfte insbesondere aus dem Bank- und Versicherungswesen, an Consultants aus Beratungsunternehmen sowie an Entscheidungsträger traditioneller Branchen. Darüber hinaus spricht es auch Studierende der Betriebswirtschaftslehre und der Wirtschaftsinformatik an. Im Mittelpunkt steht die Frage, wie KI zur Effizienzsteigerung und Wertschöpfung in Banken beitragen kann. Folgende Forschungsfragen wurden behandelt: Welche spezifischen Anwendungsfelder für KI lassen sich in regionalen Kreditinstituten identifizieren? Wie kann KI strategisch in das Bankwesen integriert werden und welche Potenziale ergeben sich aus dieser Integration? Inwiefern trägt der Einsatz von KI zur Wertschöpfung in regionalen Kreditinstituten bei und wie lässt sich dieser Erfolg messen? Basierend auf qualitativen Experteninterviews wurden 37 konkrete Anwendungsfelder identifiziert und hinsichtlich Umsetzbarkeit und strategischer Relevanz bewertet. Ergänzend zeigen monetäre und qualitative Mehrwertberechnungen den potenziellen Wertschöpfung zentraler Anwendungsfälle. Das Buch verbindet praxisnahe Handlungsempfehlungen mit einem fundierten methodischen Aufbau und unterstützt Entscheidungsträger dabei, den Einstieg in KI strategisch und wertschöpfend zu gestalten. Gleichzeitig ist das Buch auch als eine anwendungsorientierte Studie mit einer wissenschaftlichen Struktur bei der Vorgehensweise.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann versicherte Person Vertrag kündigen?
Kann die versicherte Person den Vertrag kündigen? Ja, in der Regel kann die versicherte Person den Versicherungsvertrag kündigen. Dies muss schriftlich erfolgen und die Kündigungsfrist des Vertrags muss beachtet werden. Es ist wichtig, die Vertragsbedingungen zu überprüfen, um sicherzustellen, dass alle erforderlichen Schritte eingehalten werden. Bei einigen Versicherungsverträgen können jedoch bestimmte Einschränkungen oder Kosten im Falle einer vorzeitigen Kündigung gelten. Es ist ratsam, sich vor der Kündigung mit der Versicherungsgesellschaft in Verbindung zu setzen, um alle erforderlichen Informationen zu erhalten. **
-
Kann versicherte Person Lebensversicherung kündigen?
Kann versicherte Person Lebensversicherung kündigen? Ja, als Versicherter hat man grundsätzlich das Recht, seine Lebensversicherung zu kündigen. Allerdings sollte man sich vorher gut über die Konsequenzen informieren, da man in der Regel mit finanziellen Verlusten rechnen muss. Es kann auch sinnvoller sein, die Police zu verkaufen oder auf einen anderen Versicherungstyp umzusteigen, anstatt sie einfach zu kündigen. Es empfiehlt sich, vor einer Kündigung mit einem Versicherungsberater oder -anbieter zu sprechen, um die bestmögliche Lösung zu finden. **
-
Was ist eine versicherte Person?
Eine versicherte Person ist eine Person, die durch eine Versicherungspolice abgesichert ist. Das bedeutet, dass sie im Falle eines versicherten Ereignisses Anspruch auf Leistungen von der Versicherungsgesellschaft hat. Die versicherte Person kann eine Einzelperson oder auch eine Gruppe von Personen sein, je nach Art der Versicherung. Es ist wichtig, dass die versicherte Person die Bedingungen und Deckungsumfang der Versicherungspolice genau kennt, um im Bedarfsfall die Leistungen in Anspruch nehmen zu können. Versicherte Personen zahlen in der Regel regelmäßige Beiträge an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. **
-
Was sind die typischen Auswirkungen eines Versicherungsfalls auf die versicherte Person oder das versicherte Objekt?
Die typischen Auswirkungen eines Versicherungsfalls sind finanzielle Entschädigungszahlungen an die versicherte Person oder Reparatur- bzw. Ersatzkosten für das versicherte Objekt. Zudem kann es zu einer Erhöhung der Versicherungsprämie kommen. Im schlimmsten Fall kann ein Versicherungsfall zur Kündigung des Versicherungsvertrags führen. **

Zählt das als eine versicherte Sendungsnummer?
Um diese Frage beantworten zu können, benötigt man weitere Informationen. Eine versicherte Sendungsnummer kann je nach Versanddienstleister unterschiedliche Bedeutungen haben. Es ist ratsam, die genauen Versandbedingungen des jeweiligen Anbieters zu überprüfen, um festzustellen, ob die angegebene Nummer als versichert gilt. **
Haben freiwillig Versicherte Anspruch auf Krankengeld?
Haben freiwillig Versicherte Anspruch auf Krankengeld? Ja, freiwillig Versicherte haben grundsätzlich Anspruch auf Krankengeld, wenn sie aufgrund einer Krankheit arbeitsunfähig sind und eine ärztliche Bescheinigung vorlegen können. Voraussetzung ist, dass sie die entsprechenden Beiträge zur Krankenversicherung regelmäßig entrichten. Der Anspruch auf Krankengeld besteht in der Regel ab der siebten Woche der Arbeitsunfähigkeit und beträgt 70 Prozent des regelmäßigen Bruttoeinkommens. Es gibt jedoch auch Sonderregelungen für bestimmte Berufsgruppen oder Selbstständige. Es ist empfehlenswert, sich bei der eigenen Krankenkasse über die genauen Bedingungen und Regelungen zu informieren. **
Top-Angebote
Produkte zum Begriff Versicherte:
-
Hasbro Monopoly BankingJede Spielfigur bei Monopoly Banking Cash-Back kommt mit einer dazugehörigen Bankkarte, mit der sich die Spieler einzigartige Bonus-Zahlungen holen können, wenn sie eine bestimmte Aktion ausführen Monopoly Banking Cash-Back wartet mit einem elektronischen Kartenleser mit Scan-Technologie auf. So lässt sich Monopoly schneller spielen als in der klassischen Variante Anstatt einen Bahnhof zu kaufen, können die Spieler bei dieser Monopoly Edition zu irgendeinem Grundstück auf dem Spielplan fliegen Landen Sie auf einem Tauschfeld? Dann dürfen Sie ein beliebiges Grundstück wählen und es sofort gegen ein Grundstück eines Mitspielers tauschen Bei Monopoly kommt die Familie zu einem fröhlichen Spieleabend zusammen und Monopoly Banking Cash-Back bietet sogar bargeldlosen Spaß. Hier können die Kids stolz ihre eigene Bankkarte präsentieren39,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
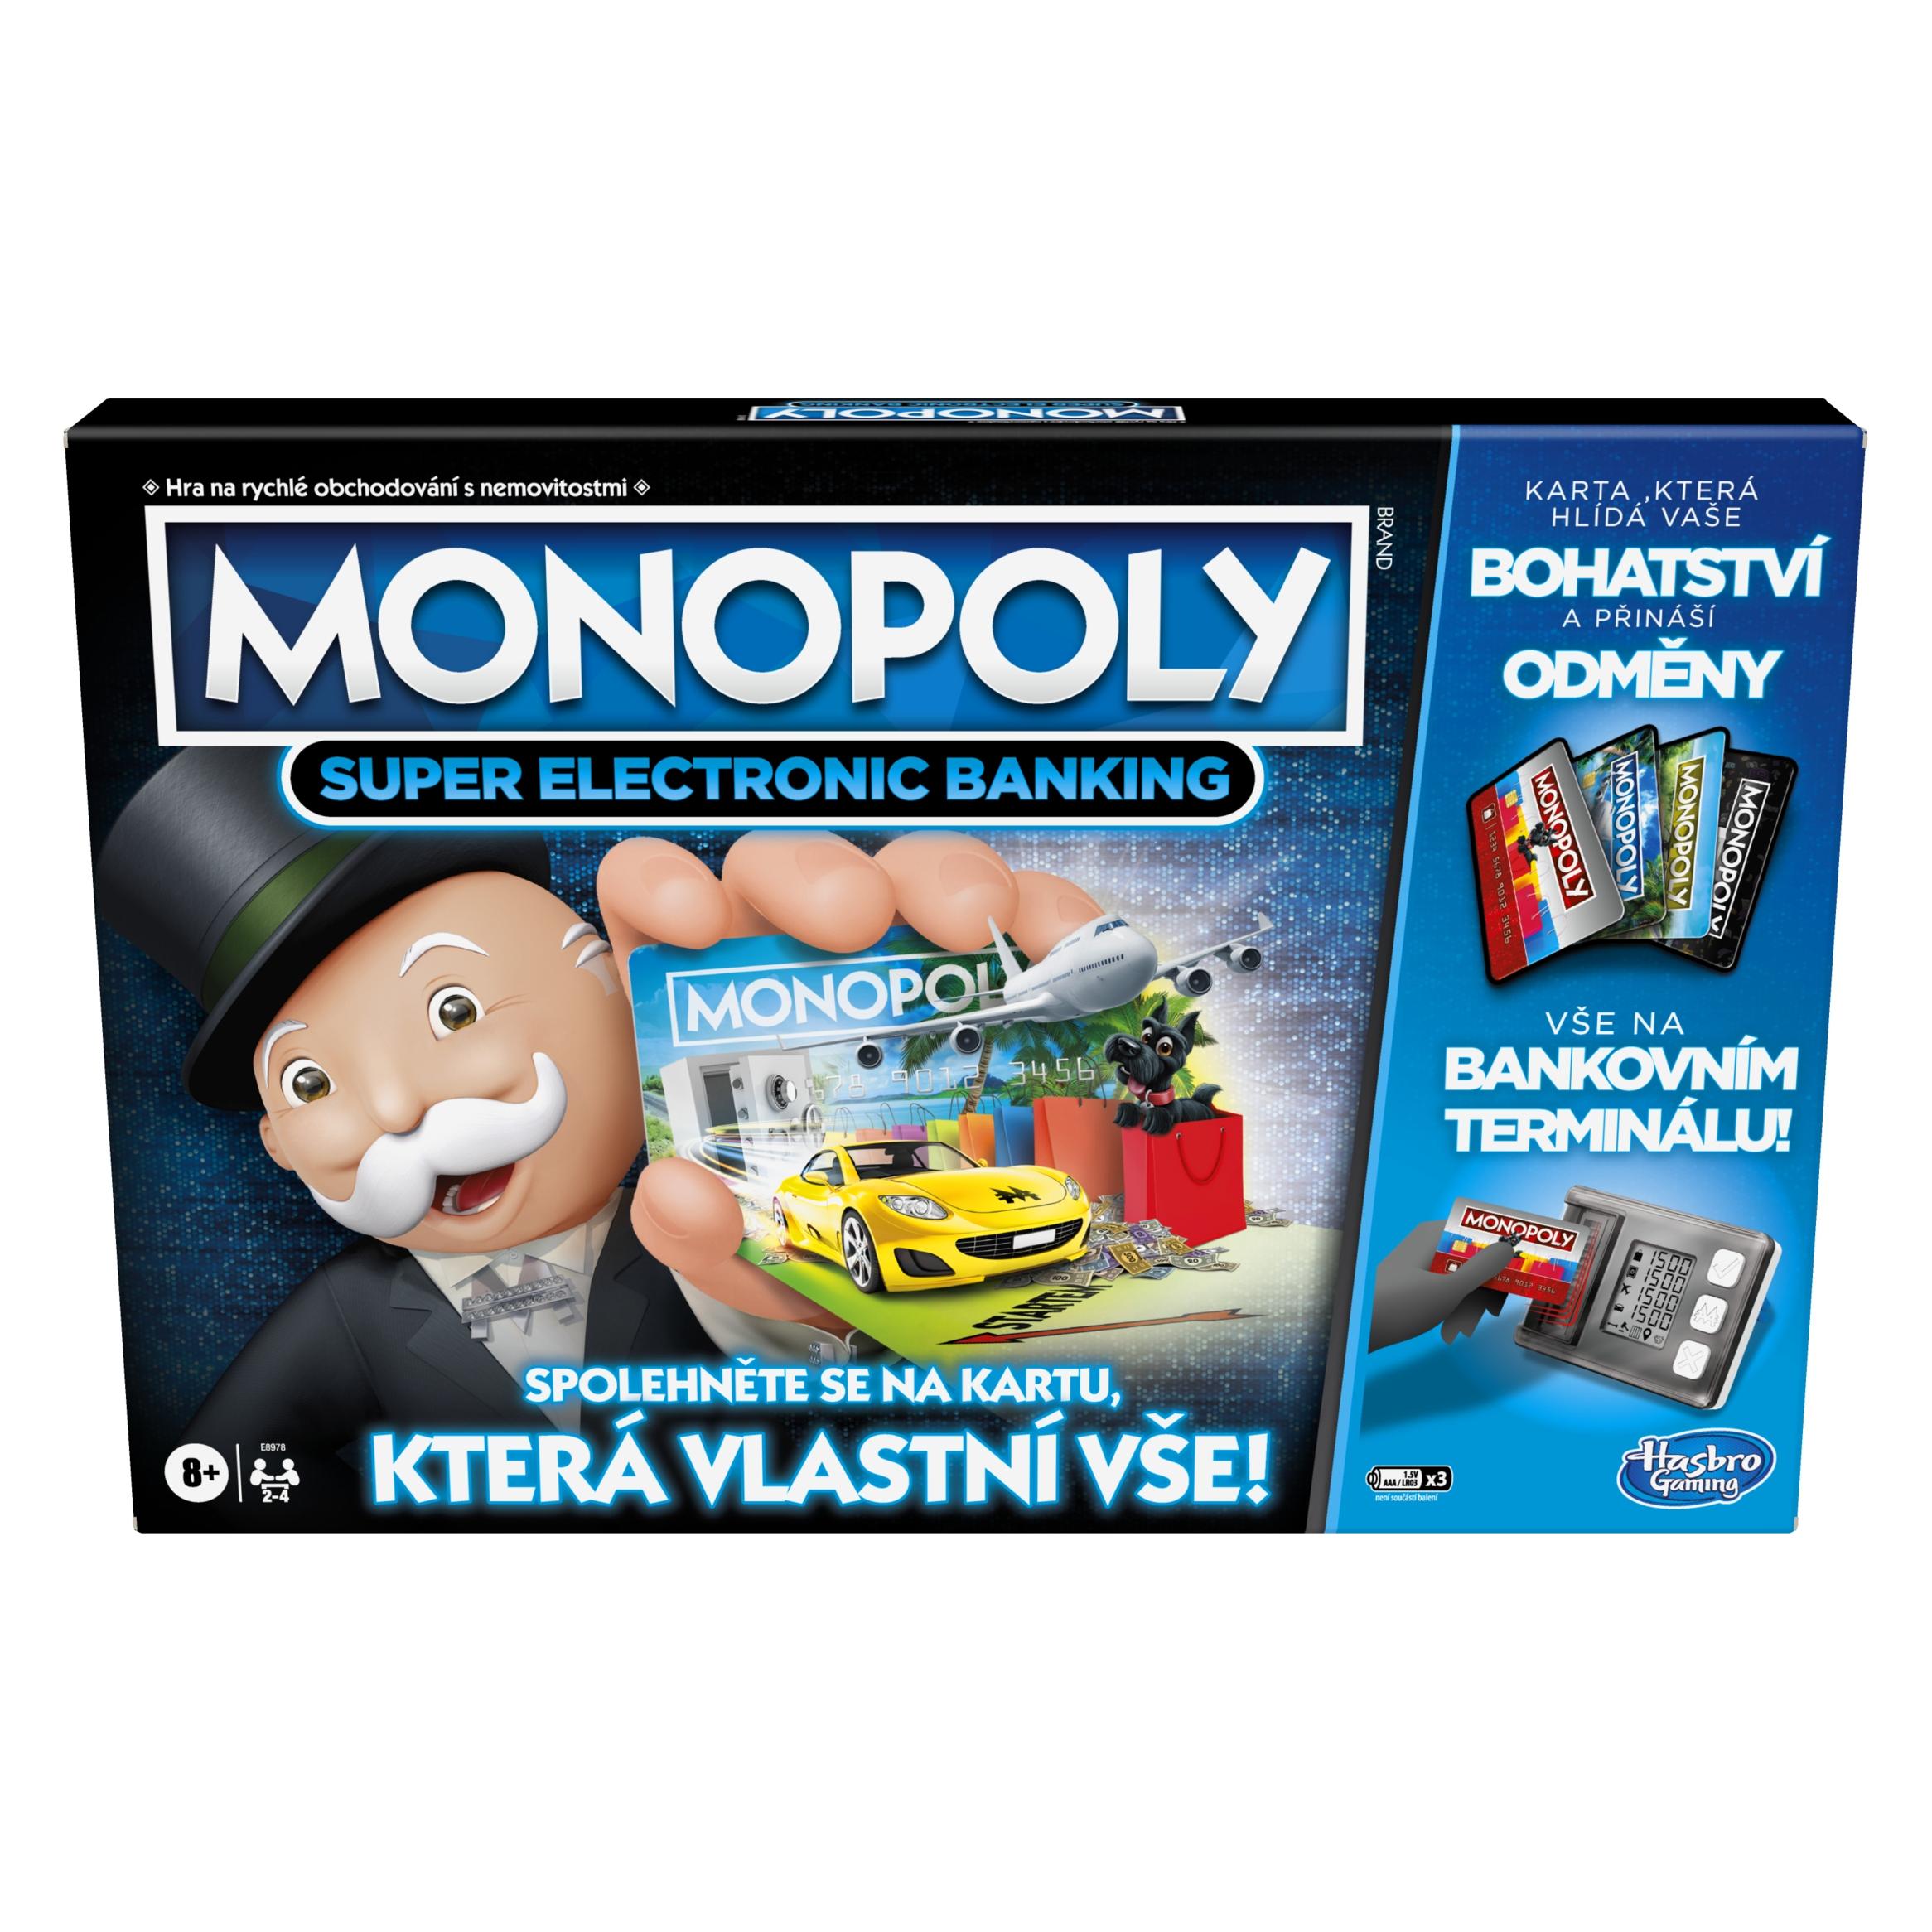
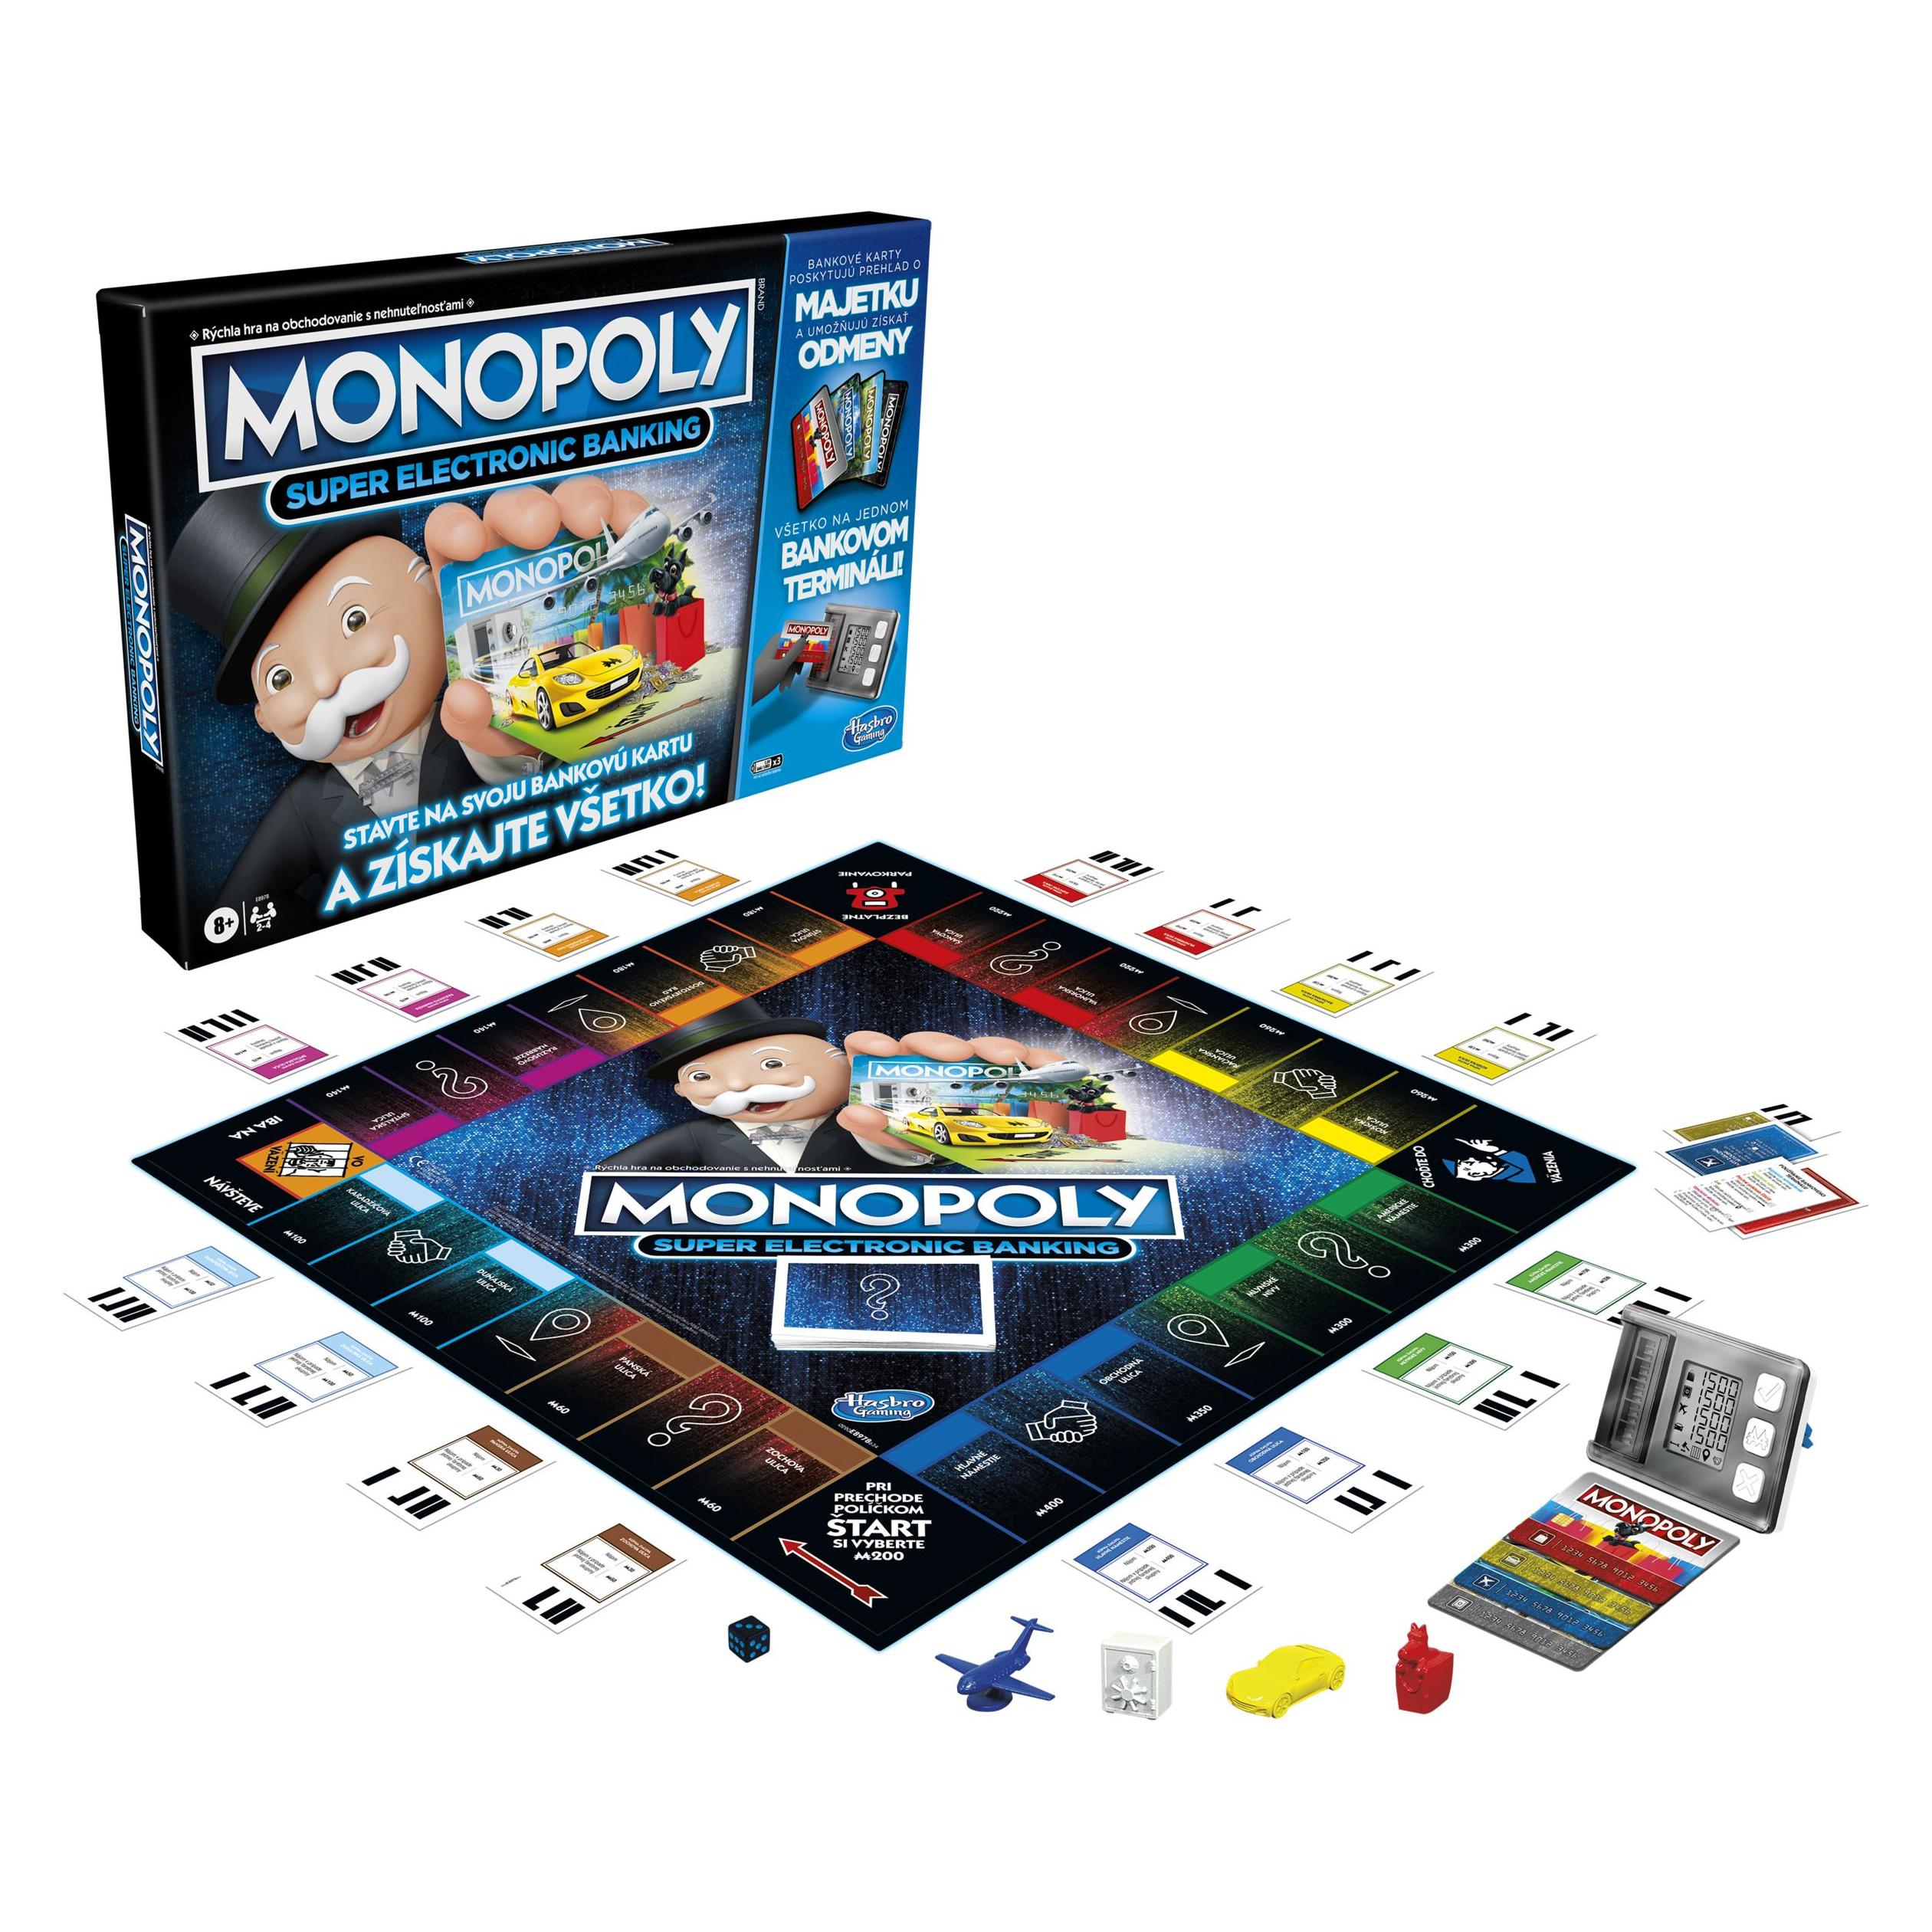
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,93 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Smart Banking, Fachbücher von Argjent DemiriDas Buch untersucht systematisch die Einsatzmöglichkeiten von KI in regionalen Kreditinstituten. Es richtet sich an Fach- und Führungskräfte insbesondere aus dem Bank- und Versicherungswesen, an Consultants aus Beratungsunternehmen sowie an Entscheidungsträger traditioneller Branchen. Darüber hinaus spricht es auch Studierende der Betriebswirtschaftslehre und der Wirtschaftsinformatik an. Im Mittelpunkt steht die Frage, wie KI zur Effizienzsteigerung und Wertschöpfung in Banken beitragen kann. Folgende Forschungsfragen wurden behandelt: Welche spezifischen Anwendungsfelder für KI lassen sich in regionalen Kreditinstituten identifizieren? Wie kann KI strategisch in das Bankwesen integriert werden und welche Potenziale ergeben sich aus dieser Integration? Inwiefern trägt der Einsatz von KI zur Wertschöpfung in regionalen Kreditinstituten bei und wie lässt sich dieser Erfolg messen? Basierend auf qualitativen Experteninterviews wurden 37 konkrete Anwendungsfelder identifiziert und hinsichtlich Umsetzbarkeit und strategischer Relevanz bewertet. Ergänzend zeigen monetäre und qualitative Mehrwertberechnungen den potenziellen Wertschöpfung zentraler Anwendungsfälle. Das Buch verbindet praxisnahe Handlungsempfehlungen mit einem fundierten methodischen Aufbau und unterstützt Entscheidungsträger dabei, den Einstieg in KI strategisch und wertschöpfend zu gestalten. Gleichzeitig ist das Buch auch als eine anwendungsorientierte Studie mit einer wissenschaftlichen Struktur bei der Vorgehensweise.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet Versicherte Warensendung?
Die Kosten für eine versicherte Warensendung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Ware, dem Gewicht des Pakets und dem Versandunternehmen. In der Regel ist eine versicherte Warensendung teurer als eine unversicherte Sendung, da hierbei ein zusätzlicher Versicherungsschutz für den Wert der Ware gewährleistet wird. Die genauen Kosten können je nach Anbieter variieren und sollten vor dem Versand erfragt werden. Es ist wichtig, den Wert der Ware korrekt anzugeben, um im Schadensfall den vollen Betrag erstattet zu bekommen. Es lohnt sich, die Preise verschiedener Versandunternehmen zu vergleichen, um das beste Angebot für eine versicherte Warensendung zu finden. **
-
Kann Krankenkasse freiwillig Versicherte ablehnen?
Krankenkassen dürfen grundsätzlich freiwillig Versicherte nicht ablehnen. Jeder hat in Deutschland Anspruch auf eine Krankenversicherung, unabhhängig von Vorerkrankungen oder anderen Risikofaktoren. Allerdings können Krankenkassen Zusatzbeiträge von freiwillig Versicherten verlangen, die über den regulären Beitragssatz hinausgehen. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, um sich freiwillig gesetzlich zu versichern, wie z.B. ein bestimmtes Einkommen oder das Ende einer vorherigen Versicherung. Insgesamt ist es also nicht möglich, dass Krankenkassen freiwillig Versicherte einfach ablehnen. **
-
Kann versicherte Person Vertrag kündigen?
Kann die versicherte Person den Vertrag kündigen? Ja, in der Regel kann die versicherte Person den Versicherungsvertrag kündigen. Dies muss schriftlich erfolgen und die Kündigungsfrist des Vertrags muss beachtet werden. Es ist wichtig, die Vertragsbedingungen zu überprüfen, um sicherzustellen, dass alle erforderlichen Schritte eingehalten werden. Bei einigen Versicherungsverträgen können jedoch bestimmte Einschränkungen oder Kosten im Falle einer vorzeitigen Kündigung gelten. Es ist ratsam, sich vor der Kündigung mit der Versicherungsgesellschaft in Verbindung zu setzen, um alle erforderlichen Informationen zu erhalten. **
-
Kann versicherte Person Lebensversicherung kündigen?
Kann versicherte Person Lebensversicherung kündigen? Ja, als Versicherter hat man grundsätzlich das Recht, seine Lebensversicherung zu kündigen. Allerdings sollte man sich vorher gut über die Konsequenzen informieren, da man in der Regel mit finanziellen Verlusten rechnen muss. Es kann auch sinnvoller sein, die Police zu verkaufen oder auf einen anderen Versicherungstyp umzusteigen, anstatt sie einfach zu kündigen. Es empfiehlt sich, vor einer Kündigung mit einem Versicherungsberater oder -anbieter zu sprechen, um die bestmögliche Lösung zu finden. **
Ähnliche Suchbegriffe für Versicherte
-
Banking on Images, Fachbücher von Estelle Blaschke"Banking on Images" beleuchtet die oft übersehene Rolle von Bildagenturen in der Geschichte der Fotografie. Diese Agenturen, die zu Beginn des 20. Jahrhunderts gegründet wurden, um den wachsenden Bedarf an Bildern zu decken, haben Fotografien in industrielle Waren verwandelt und damit die visuelle Kultur des Westens geprägt. Das Buch untersucht die Entwicklung und den Einfluss von Bildagenturen wie den Bettmann Archives und Corbis, die von Bill Gates gegründet wurden. Es werden zentrale Fragen behandelt, wie die Auswahlkriterien für Bilder, die Bewertung kommerzieller Bildbanken und die zugrunde liegenden fotografischen Konzepte. Durch die Analyse von Paradigmenwechseln in der Bildökonomie und technischen Fortschritten in den 1920er, 1930er und 1990er Jahren wird ein umfassendes Bild der Bildproduktion und -verbreitung gezeichnet.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine versicherte Person?
Eine versicherte Person ist eine Person, die durch eine Versicherungspolice abgesichert ist. Das bedeutet, dass sie im Falle eines versicherten Ereignisses Anspruch auf Leistungen von der Versicherungsgesellschaft hat. Die versicherte Person kann eine Einzelperson oder auch eine Gruppe von Personen sein, je nach Art der Versicherung. Es ist wichtig, dass die versicherte Person die Bedingungen und Deckungsumfang der Versicherungspolice genau kennt, um im Bedarfsfall die Leistungen in Anspruch nehmen zu können. Versicherte Personen zahlen in der Regel regelmäßige Beiträge an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. **
-
Was sind die typischen Auswirkungen eines Versicherungsfalls auf die versicherte Person oder das versicherte Objekt?
Die typischen Auswirkungen eines Versicherungsfalls sind finanzielle Entschädigungszahlungen an die versicherte Person oder Reparatur- bzw. Ersatzkosten für das versicherte Objekt. Zudem kann es zu einer Erhöhung der Versicherungsprämie kommen. Im schlimmsten Fall kann ein Versicherungsfall zur Kündigung des Versicherungsvertrags führen. **
-
Zählt das als eine versicherte Sendungsnummer?
Um diese Frage beantworten zu können, benötigt man weitere Informationen. Eine versicherte Sendungsnummer kann je nach Versanddienstleister unterschiedliche Bedeutungen haben. Es ist ratsam, die genauen Versandbedingungen des jeweiligen Anbieters zu überprüfen, um festzustellen, ob die angegebene Nummer als versichert gilt. **
-
Haben freiwillig Versicherte Anspruch auf Krankengeld?
Haben freiwillig Versicherte Anspruch auf Krankengeld? Ja, freiwillig Versicherte haben grundsätzlich Anspruch auf Krankengeld, wenn sie aufgrund einer Krankheit arbeitsunfähig sind und eine ärztliche Bescheinigung vorlegen können. Voraussetzung ist, dass sie die entsprechenden Beiträge zur Krankenversicherung regelmäßig entrichten. Der Anspruch auf Krankengeld besteht in der Regel ab der siebten Woche der Arbeitsunfähigkeit und beträgt 70 Prozent des regelmäßigen Bruttoeinkommens. Es gibt jedoch auch Sonderregelungen für bestimmte Berufsgruppen oder Selbstständige. Es ist empfehlenswert, sich bei der eigenen Krankenkasse über die genauen Bedingungen und Regelungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.